日銀の利上げで変動金利は大ピンチ?シミュレーションで変動と固定の分岐点を検証してみた
こんにちは、賢く生きる凡人サラリーマン サボテンです。
今日も注文住宅のノウハウを一施主目線でお伝えして参ります!
これから住宅を買う人は、住宅ローンを変動金利で組むか、固定金利で組むか。
今、住宅リーンを組んでいる人は、金利を見直してローンを組み直すか。
日銀が利上げをするたびに、この悩みは大きくなりますよね。

変動金利で借りて、金利が上がり続けたら家計が持たないのでは…?
固定にしておくべき?
この記事では、そんな悩みを解決していきます。
大前提として、金利がどうなるかは誰にも断言できません。
ただ、どこまで上がったら変動が不利になるのか、
シミュレーション計算で目安を出すことはできると思いませんか?
結論からお伝えすると、
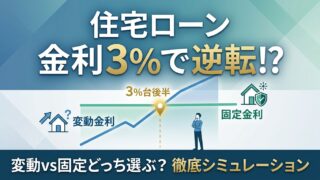
借入5,000万円・35年・固定3.5%・変動1%スタートの試算では、金利が3%台後半まで上がって居座ると、変動が固定に逆転されます。
ただし、
返済額がどう変わるのか、最後にどんな精算が待っているのかを知らないと、判断を間違いかねません。
そうならないために、この記事では、私が作った35年間のシミュレーションと、日銀・FRBの公式データをもとにお伝えします。
読み終えた頃には、変動と固定のどちらが自分の家計に合うか、自分の言葉で説明できるようになるはずです。
ぜひ、数字と一緒に冷静に判断していきましょう!
※ファイナンシャルプランナーによる投稿ではありません。また、特定の金融商品をおすすめするものではなく、試算は仮定にもとづく一例です。最終判断はご自身で、必要に応じて金融機関やFPにご相談ください。
前提|日銀が利上げ、住宅ローンに何が起きている?
まずは、今の金利の状況を整理します。
日銀は2026年9月18日、政策金利を1.0%程度から1.25%程度に引き上げました。
6月に続く利上げで、31年ぶりの高い水準です。
アメリカも9月に利上げを行い、FF金利の誘導目標は3.75〜4.00%になりました。
さらに10月8日に公表されたFRBの議事要旨では、年末までの追加利上げを適切とする見方が示されたと報じられています。
住宅ローンの変動金利は、こうした短期の政策金利に連動して動きます。
つまり、利上げのニュースは、変動金利で借りる人にとって他人事ではありません。
参照:共同通信|日銀利上げ、1・25%に(2026年9月18日)
固定と変動、そもそも何が違う?
念のため、基本をおさらいしておきます。
- 固定金利:決めた期間は金利が変わらず、返済額の見通しが立つ。代わりに、当初の金利は高め
- 変動金利:多くの銀行で半年ごとに金利が見直される。当初の金利は低いが、上がるリスクがある
今回は「変動が上がったとき、固定と比べてどうなるか」に絞って見ていきます。
変動金利の守り|返済額が一気に跳ねにくい仕組み
金利が上がったら、返済額もすぐ上がる。
そう思っていませんでしたか?
実は、多くの変動金利ローンには、返済額の急増を抑えるルールがあります。
5年ルールと125%ルール
- 5年ルール:金利が変わっても、返済額が見直されるのは5年に1回
- 125%ルール:見直しのときも、返済額は直前の1.25倍まで
たとえば月10万円の返済なら、見直しの時点で金利が大きく上がっていても、新しい返済額は最大12.5万円までです。
急に家計が苦しくなる事態を避けやすいのは、変動金利の守りの強さです。
このルールは、銀行や商品によって扱いが異なります。
ルールを設けていない商品もあるため、契約前に必ず確認してください。
ただし最後に精算が必要
ここが落とし穴です。
返済額が抑えられても、金利が上がった分の利息が消えるわけではありません。
返済額に収まらなかった利息は未払い利息として残り、契約によっては、返済期間の最後にまとめて精算が必要になります。
返済額が上がっていないから大丈夫、と思い込むのは危険です。
また、返済額に上限があっても、金利そのものの上昇に歯止めがあるわけではありません。
この点は、よく誤解されるので注意してください。
シミュレーション|固定3.5% vs 変動1%スタート
前提条件(※数字は一例です)
- 借入額5,000万円、35年返済、元利均等
- 固定は3.5%
- 変動は1%スタートで、3年ごとに金利が階段状に上昇
- 5年ルール・125%ルールを反映し、未払い利息は最後に精算
結果|総額が逆転するのはいつ?
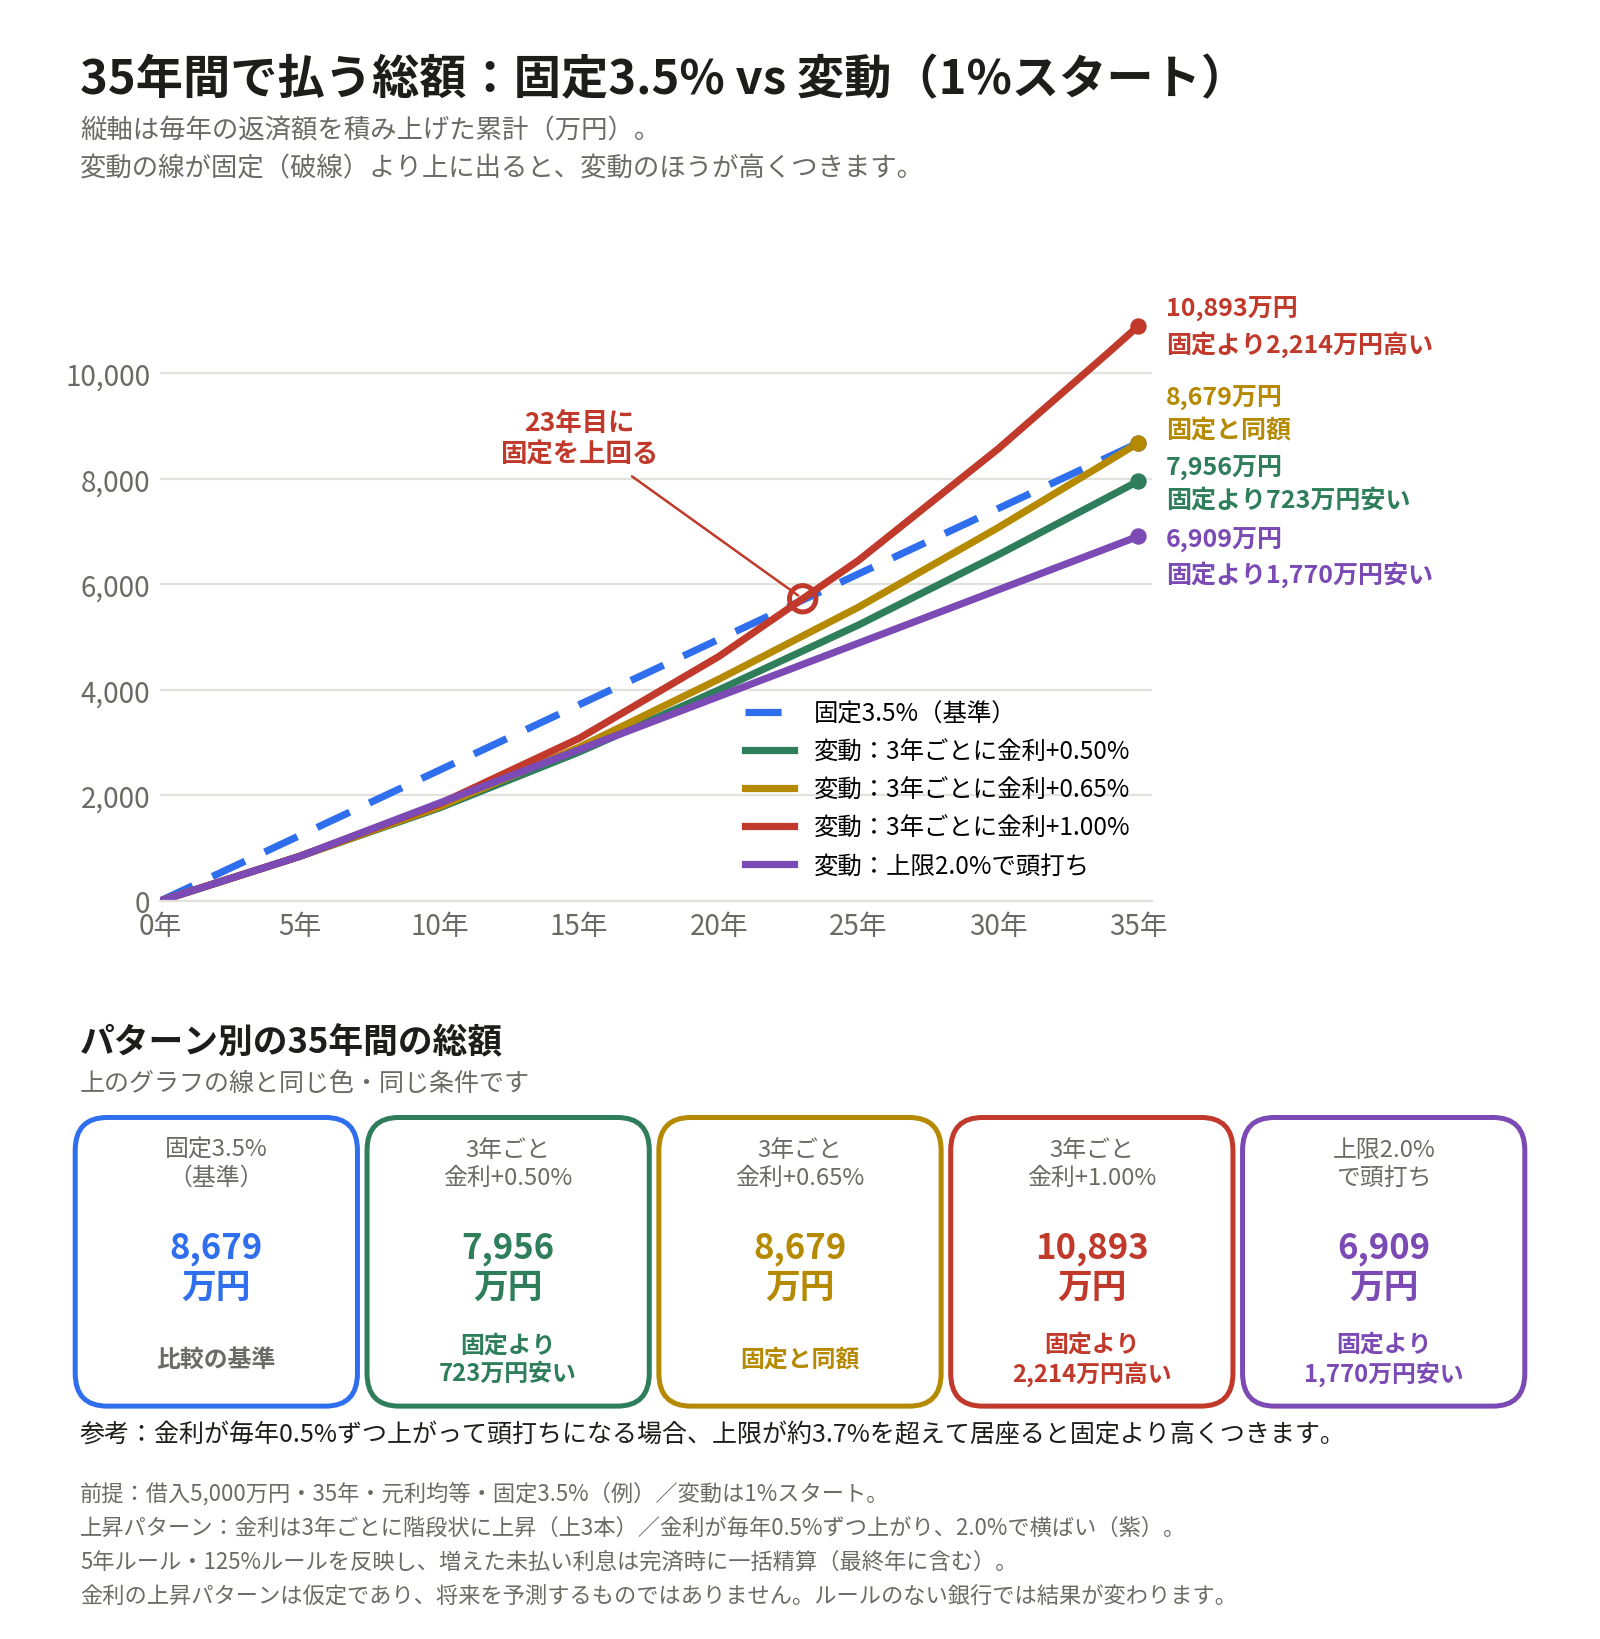
結果は次のとおりです。
- 3年ごとに金利+0.50%(最終6.5%):固定より723万円安い
- 3年ごとに金利+0.65%(最終約8.1%):固定と同額
- 3年ごとに金利+1.00%(最終12.0%):固定より2,214万円高い(23年目に固定を上回る)
変動が逆転するには、金利が階段状に8%前後まで上がり続ける必要があります。
もっとも、35年間ずっと上がり続けるのは、現実的でしょうか?
そこで、途中で頭打ちになるパターンも試しました。
金利が毎年0.5%ずつ上がり、2.0%で止まる場合は、固定より1,770万円安くなります。
頭打ちの水準を変えて試すと、上限が約3.7%を超えたあたりで、固定のほうが安くなりました。
日銀の推計から算出した名目中立金利は1.1〜2.5%の範囲、という見方もあります(大和総研のレポートより)。
ただし、これは数ある見方の一つで、将来を保証するものではありません。
実は、直近3年の日銀の政策金利は、-0.10%から1.25%へ約1.35%上がっています。
これは、上のグラフの3パターン(3年で0.5〜1.0%)より速いペースです。
住宅ローンの適用金利が実際にどれだけ上がったかは銀行ごとに違い、ここでは検証していません。
過去50年の日米の政策金利から見えること
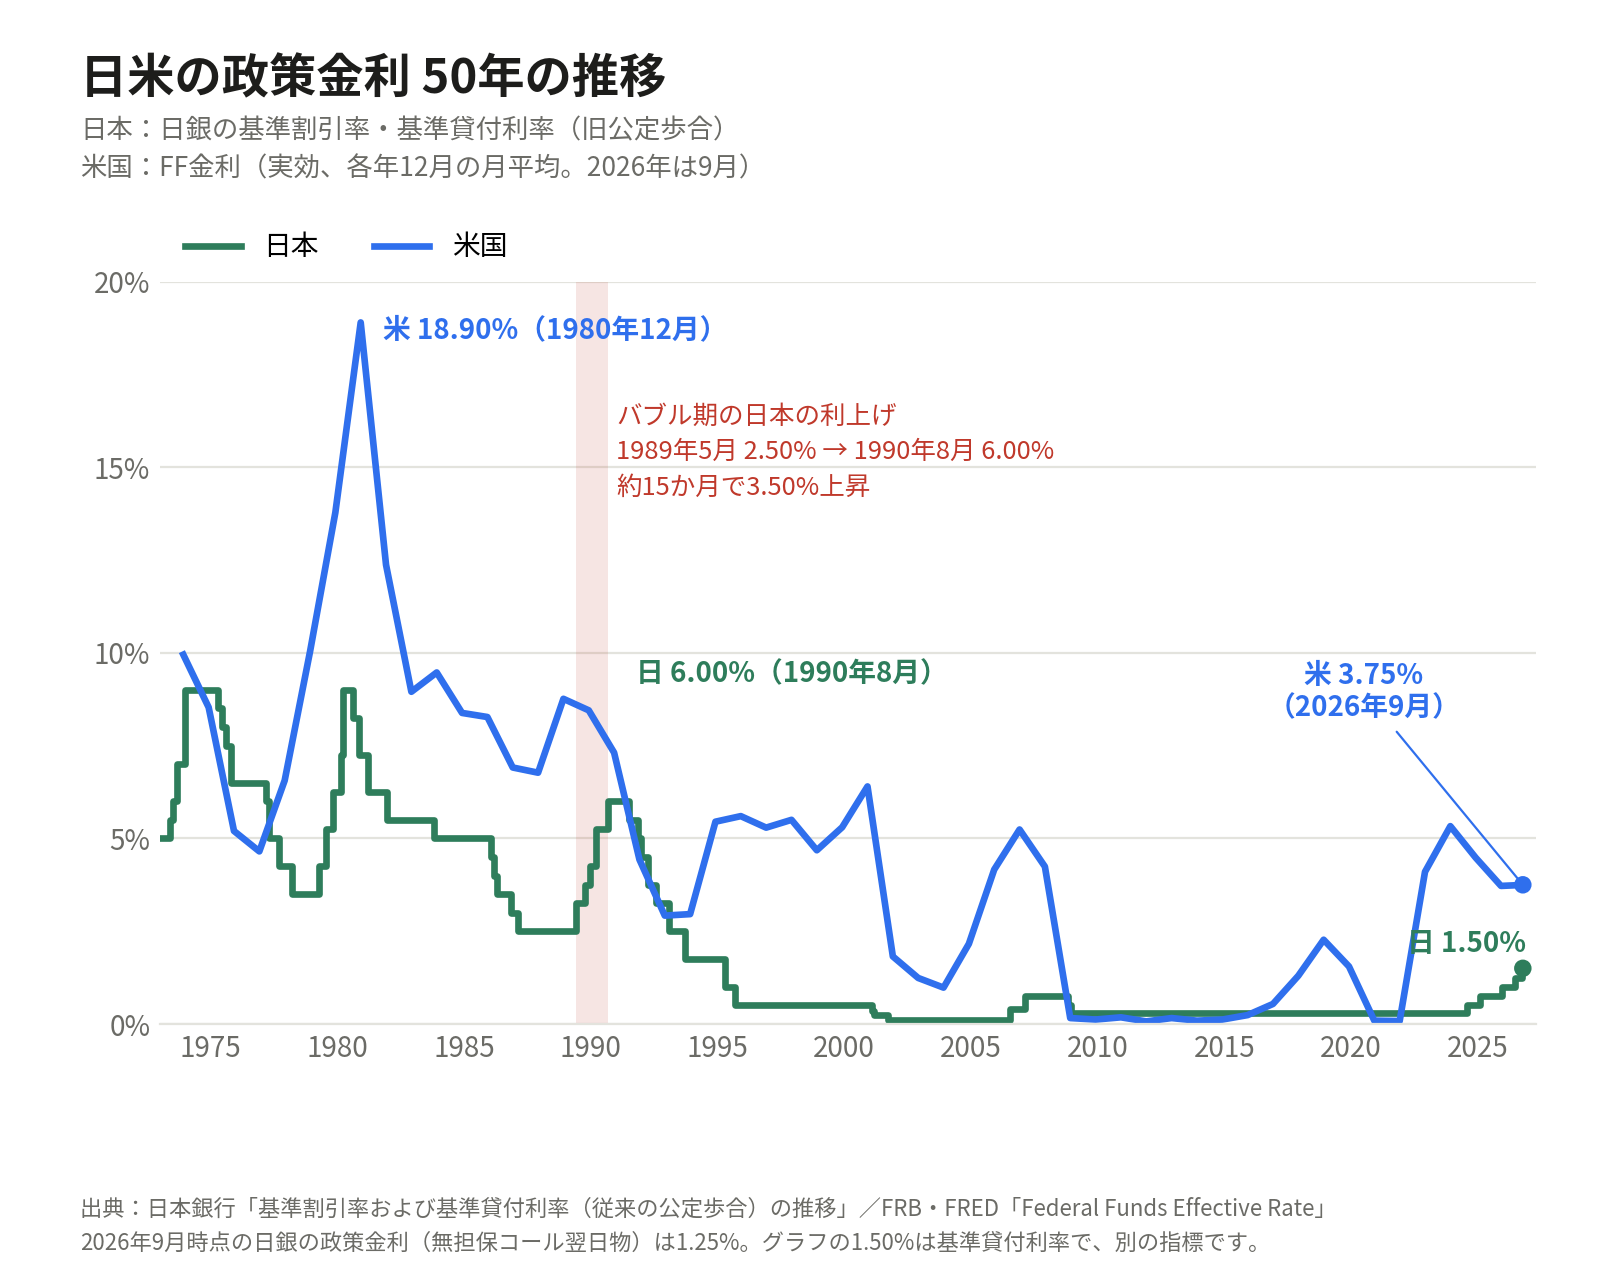
急な利上げは、実際にありました。
日本のバブル期には、公定歩合が1989年5月の2.50%から1990年8月の6.00%まで、約15か月で3.50%上がっています。
このペースの利上げを前提にすると、先ほどの3パターンより厳しい状況になります。
一方で、その後は利下げに転じ、1995年9月には0.50%まで下がりました。
アメリカも、1980年12月の18.90%(月平均)から、2026年9月の3.75%まで、上がったり下がったりを繰り返しています。
つまり、金利は上がり続けるとは限りませんが、どこで頭打ちになるかは誰にも分かりません。
※グラフの日本の線は旧公定歩合で、現在の政策金利(無担保コール翌日物)1.25%とは別の指標です。
筆者の考え|判断の軸は「どこまで上がっても耐えられるか」
試算を見た筆者の考えをお伝えします。
変動か固定かは、金利を当てるゲームではなく、上がったときに耐えられるかの問題だと考えています。
そこで、金利が一定だった場合の月々の返済額(5,000万円・35年)を並べてみます。
実際の返済は5年ルールなどで変わりますが、目安にはなります。
| 金利 | 月々の返済額(目安) |
|---|---|
| 1.0% | 約14.1万円 |
| 2.0% | 約16.6万円 |
| 3.0% | 約19.2万円 |
| 3.5%(固定の例) | 約20.7万円 |
| 4.0% | 約22.1万円 |
金利が2%になっても月々の差は約2.5万円、3%でも約5.1万円です。
この差額を、家計で受け止められるか。
さらに、貯蓄から繰上返済で調整できるか。
金利が3%台後半になっても払える見込みがあるなら、変動を選ぶ価値はあります。
逆に、そこまで上がると家計が厳しいなら、固定を軸に考えるのが堅実です。
それでも変動が向かない人
次のような場合は、固定も真剣に検討してください。
- 返済額が少し増えただけで家計が厳しくなる
- 貯蓄が少なく、繰上返済などで調整できない
- 子どもの教育費がかさむ時期と、金利上昇が重なりそう
- 金利のニュースが気になって、落ち着かなくなってしまう
固定の高い金利は、損ではなく、安心を買う費用と考えることもできます。
まとめ
今回の内容を整理しておきましょう。
| 比較項目 | 固定3.5% | 変動(1%スタート) |
|---|---|---|
| 返済額の見通し | 確定している | 5年ごとに見直し(125%まで) |
| 35年の総額(試算) | 8,679万円 | 6,909〜10,893万円(上昇次第) |
| 金利が上がると | 影響なし | 未払い利息が最後に精算 |
| 向いている人 | 安心を優先したい | 上昇しても耐えられる余裕がある |
試算では、変動が逆転するのは、金利が3%台後半で居座るケースでした。
ただし、これは仮定にもとづく一例です。
金利の先行きは、誰にも断言できません。
だからこそ、あなたの家計で、どこまでの上昇なら耐えられるのかを確認してください。
それが、後悔しない選択に一番近い道です。
あなたの家づくりが、安心して続けられるものになりますように。
それではまた、別の記事でお会いしましょう!
サボッ